Puno grupa, a premala zarada: zašto DMC turistička agencija ostaje kratkih rukava?
Velik broj ugovorenih grupa ne znači nužno i dobru zaradu. Unaprijed ugovorene prodajne cijene, naknadna poskupljenja dobavljača i predujmovi koji stvaraju privid raspoloživog novca mogu ozbiljno smanjiti iznos koji na kraju ostaje agenciji. Koliki doprinos svaka grupa mora ostvariti nakon izravnih troškova i PDV-a kako bi pokrila troškove agencije i planiranu dobit?
 Mario Veršić
Posljednja je grupa otišla, inozemni partner (turoperator) je zadovoljan, a zaposlenici su odradili sezonu. Vi još provjeravate račune i pitate se koliki iznos dobiti ove godine možete isplatiti sebi. Nakon mjeseci pripreme, intenzivnog rada i stalne dostupnosti putnicima ostaje isti osjećaj: „Radimo kao mazge, a na kraju ostanemo kratkih rukava.“
Velik broj grupa ne jamči da će agenciji ostati odgovarajuća dobit.
Kada dobavljač poveća cijenu, tražite zamjenu, a kada inozemni partner zatraži dodatnu uslugu, procjenjujete možete li je naplatiti bez narušavanja odnosa. Ako se tijekom putovanja pojavi problem, vaš mobitel zvoni, pa ste i nakon svih priprema osobno uključeni u provedbu putovanja. Kada prihodi od ugovorenih grupa nisu dovoljni za pokriće svih troškova i planiranu dobit, manjak pokušavate nadoknaditi dodatnim grupama ili vlastitim radom koji nije uračunat u cijenu.
S turoperatorom prodajnu cijenu najčešće dogovarate unaprijed, dok se cijene dobavljača mogu promijeniti naknadno. Iz razlike trebate financirati organizaciju i rad tima te ostvariti dobit. Ako je prodajna cijena već potvrđena, a poskupljenje ne možete prenijeti partneru, ono izravno smanjuje iznos koji je trebao ostati agenciji.
Tako možete organizirati sve više putovanja, imati sve veći obujam posla, a ostvarivati manju dobit.
Poskupljenja dobavljača smanjuju zaradu na već prodanim aranžmanima
Vaš je inozemni partner program već uključio u katalog i prodaje ga putnicima po cijeni koju ste izračunali prema potvrđenim hotelskim uvjetima i cijenama ostalih usluga raspoloživima u trenutku kalkulacije.
U međuvremenu brodar povećava cijenu izleta s 10 na 18 eura po osobi, vinarija povećava cijenu degustacije, a restoran više ne prihvaća ranije dogovorenu cijenu jelovnika.
Budući da su te usluge već dio prodanog aranžmana, zamjena može narušiti njegovu kvalitetu, dok mogućnost promjene cijene prema inozemnom partneru ovisi o ugovorenim uvjetima. Trošak razlike zato često snosi turistička agencija.
8 eura po putniku čini se malo dok ne izračunate koliko smanjuje iznos koji ostaje agenciji
Uzmimo polazak s 40 putnika, prodan po 500 eura po osobi. Varijabilni troškovi iznose 400 eura po putniku, a izravni troškovi polaska koji ne ovise o broju putnika 2.000 eura.
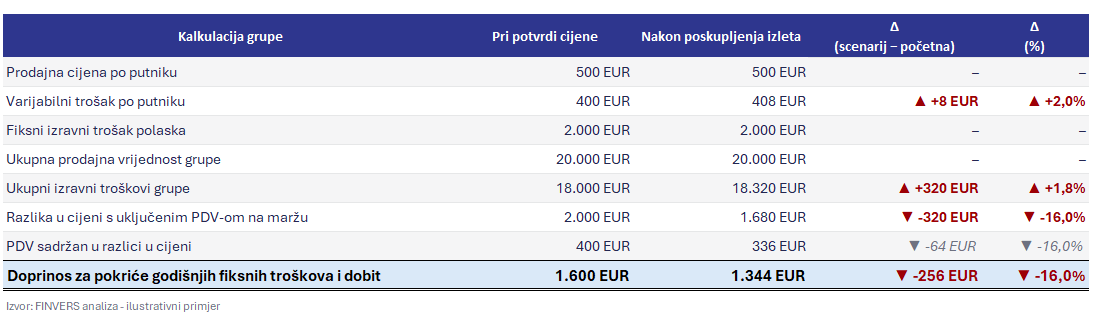
Poskupljenje jedne usluge smanjilo je iznos koji nakon PDV-a i izravnih troškova ostaje za pokriće godišnjih troškova agencije i dobiti za 256 eura, odnosno 16 %. Taj ćemo iznos u nastavku nazivati doprinosom pokriću grupe. Iako su prihodi i opseg posla ostali isti, svako sljedeće poskupljenje ili nenaplaćena izmjena dodatno smanjuju doprinos koji ostaje agenciji.
Svaka grupa mora ostvariti dovoljan doprinos za pokriće troškova agencije
Za odgovor treba razlikovati tri vrste troškova:
- Varijabilni troškovi po putniku: smještaj, degustacija vina ili druge usluge obračunane po osobi.
- Izravni troškovi polaska neovisni o broju putnika: primjerice vodič ili lokalni transfer ugovoren za cijelu grupu, dok se ugovoreni opseg ne promijeni.
- Godišnji fiksni troškovi agencije: troškovi plaća stalnog tima, zakup ureda, vanjsko računovodstvo i osnovne softverske licence, unutar postojećeg kapaciteta.
Vodič može stajati jednako za 30 i 40 putnika, ali dodatni polazak znači novi trošak. Zato izravni trošak polaska ne mora ovisiti o broju putnika.
U početnoj kalkulaciji potrebno je 20 putnika da bi grupa pokrila svoje izravne troškove: 2.000 / (500 − 400).
Nakon poskupljenja za isti je cilj potrebno najmanje 22 putnika: 2.000 / (500 − 408), zaokruženo naviše.
Grupa tada doseže točku pokrića svojih izravnih troškova, ali time još nije osigurala pokriće troškova agencije.
Uz 200.000 eura godišnjih fiksnih troškova agencije i plan od 150 usporedivih grupa, svaka treba ostvariti prosječno 1.333 eura doprinosa pokriću nakon PDV-a i izravnih troškova. Za pokriće izravnih troškova i ostvarenje tog doprinosa u početnoj je kalkulaciji potrebno najmanje 37 putnika, a nakon poskupljenja 40.
Drugim riječima, grupa koja je prije svoj dio ukupnih troškova pokrivala s 37 putnika sada za isti cilj treba njih 40. Uz nepromijenjenu prodajnu cijenu ostaje manje prostora za slabiju popunjenost.
Prosječna raspodjela godišnjih troškova u ovom primjeru vrijedi za usporedive grupe. Kod programa koji se razlikuju po zahtjevnosti treba uzeti u obzir i angažman tima. Prihvaćanje grupe koja ne ostvaruje prosječno potreban doprinos može ipak imati ekonomskog smisla ako agencija ima slobodan kapacitet i grupa ostvaruje pozitivan dodatni doprinos. U tom slučaju, međutim, druge grupe moraju ostvariti veći doprinos kako bi se na razini godine pokrili svi troškovi i ostvarila planirana dobit.
Za takvu odluku nije dovoljna sama kalkulacija pojedine grupe, nego je potreban financijski uvid u raspoloživi kapacitet, očekivani doprinos ostalih grupa i planiranu dobit na razini cijele godine.
Poskupljenje jedne usluge može gotovo poništiti godišnju dobit
Zadržimo pretpostavku od 200.000 eura godišnjih fiksnih troškova, uključujući tržišno primjerenu naknadu za operativni rad vlasnika, te 150 usporedivih grupa od 40 putnika. Izravni troškovi polazaka već su odbijeni pri izračunu doprinosa pokriću.
Točka pokrića agencije = godišnji fiksni troškovi / prosječan doprinos pokriću po grupi nakon PDV-a i izravnih troškova.
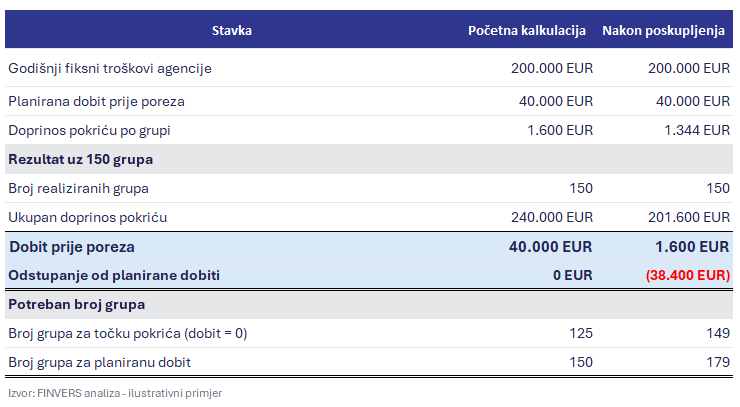
Poskupljenje od 8 eura po putniku, ako se odnosi na svih 150 grupa, u ovom scenariju smanjuje godišnju dobit za 38.400 eura. Odradili ste isti broj grupa, a planirana dobit gotovo je nestala.
Za prvotno planiranih 40.000 eura dobiti bilo bi potrebno najmanje 179 grupa, odnosno 29 više, uz nepromijenjene ostale pretpostavke. Prije prihvaćanja tolikog dodatnog posla treba provjeriti može li ga postojeći tim odraditi unutar raspoloživog kapaciteta. Ako je potrebno zaposliti dodatne ljude, rastu i fiksni troškovi, pa se povećava i broj grupa potreban za ostvarenje ciljne dobiti.
Ostvarena dobit ne znači da je novac raspoloživ za isplatu
Predujam inozemnog partnera za jesensku grupu povećava stanje novca na transakcijskom računu, ali taj novac još nije zarađen, a hotel i ostali dobavljači tek trebaju biti plaćeni. Obrnuto, predujam koji ste platili hotelu smanjuje raspoloživi novac odmah, dok se trošak usluge priznaje kada je usluga obavljena.
Uz taj vremenski raskorak, na stanje novca utječu i plaćanja koja se u računu dobiti i gubitka (RDG) ne pojavljuju kao rashodi u trenutku kada novac izlazi s računa:
- PDV sadržan u razlici u cijeni: od početnih 2.000 eura razlike u cijeni 400 eura odnosi se na PDV. Plaćanje obveze za PDV smanjuje stanje novca, ali ne predstavlja novi rashod u trenutku plaćanja.
- Predujmovi poreza na dobit: temelje se na poreznoj obvezi prethodnog razdoblja i dospijevaju tijekom godine, neovisno o sezonalnosti poslovanja. Njihovo plaćanje smanjuje novac, ali samo po sebi nije rashod tekućeg razdoblja u RDG-u.
- Glavnica kredita: otplata glavnice smanjuje novac, ali nije rashod u RDG-u. Kao rashod iskazuju se kamate, dok novac treba osigurati za cijelu ratu.
- Isplata dobiti vlasniku: isplata dobiti ne predstavlja rashod tekuće godine, ali izravno smanjuje raspoloživi novac. Zato ostvarena računovodstvena dobit sama po sebi ne odgovara na pitanje koliki iznos dobiti vlasnik može isplatiti bez ugrožavanja likvidnosti društva.
Društvo zato može ostvariti dobit, a istodobno nemati dovoljno raspoloživog novca za isplatu te dobiti vlasniku. Najprije treba podmiriti dospjele obveze, financirati potrebna ulaganja i osigurati novac za sljedeću sezonu. Ako se predujmovi za buduće polaske redovito koriste za podmirenje prethodnih obveza, otkazivanje grupe ili kašnjenje naplate može vrlo brzo otkriti manjak likvidnosti, upravo u razdoblju najvećeg opsega posla.
Postavite si tri pitanja:
- Dobivate li svakog mjeseca pregled koji objašnjava zašto se ostvarena dobit razlikuje od promjene stanja novca?
- Vidite li od koga je novac naplaćen i na što je potrošen, odvojeno za dobavljače, poreze, kredite i ulaganja?
- Imate li plan novčanog toka za sljedećih 12 mjeseci koji uključuje očekivane naplate od partnera te dospijeća prema dobavljačima, porezima, kreditima i ulaganjima?
Ako odgovore na ta pitanja svaki put morate tražiti sami, financije vam još ne pružaju dovoljno podrške za donošenje odluka.
Zato poreznu podršku turističkim agencijama povezujemo s planiranjem novčanog toka: nije dovoljno ispravno utvrditi poreznu obvezu, nego i pravodobno planirati novac potreban za podmirenje te obveze.
Ako cijene ne pokrivaju tržišno primjerenu naknadu za rad vlasnika, agencija teško postaje prenosiva
Dok inozemni partner traži četvrtu verziju programa, zaposlenik čeka vaše odobrenje popusta, a dobavljač mijenja uvjete, odluke se ponovno vraćaju vama kao vlasniku jer samo vi znate koliko još možete odstupiti od prvotne kalkulacije.
Vaše poznavanje destinacije, provjereni dobavljači i pouzdana organizacija imaju vrijednost, ali sati pripreme, izmjena i intervencija nisu nužno dovoljno pokriveni ugovorenom cijenom. Partner s najvećim prometom može zahtijevati toliko dodatnog rada da ostvaruje manji doprinos pokriću od partnera s manjim brojem grupa i jednostavnijim zahtjevima.
Ako dobit postoji samo zato što vlastiti operativni rad plaćate manje od njegove tržišne vrijednosti, iz čega ćete financirati osobu koja bi trebala preuzeti vaše zadatke?
Jasni kriteriji za cijene, popuste i dopuštena odstupanja omogućuju timu da veći broj odluka donosi samostalno. Održiva profitabilnost koja ne ovisi o stalnim intervencijama vlasnika stvara čvršću osnovu za rast, prijenos poslovanja i veću vrijednost društva.
Pouzdana kalkulacija i plan novčanog toka omogućuju pravodobne odluke
U FINVERS-u kroz Sustav financijskog upravljanja preuzimamo vođenje financijske funkcije u dogovorenom opsegu.
Tijekom godine pratimo doprinos pokriću i profitabilnost pojedinih grupa i partnera, odstupanje od planirane dobiti te očekivano stanje novca u razdobljima kada obveze dospijevaju na plaćanje. Vlasnik tako dobiva redovit pregled rezultata, objašnjenje odstupanja i preporuke za odluke koje slijede.
Zašto kod agencija s većim brojem grupa stvarni rezultat često postane poznat tek kada su odluke za sljedeću sezonu već donesene, detaljnije smo obradili u članku: Zašto vlasnik putničke agencije prekasno vidi stvarni rezultat sezone.
Prije potvrde cjenika izračunavamo točku pokrića i doprinos potreban za ciljanu dobit te provjeravamo što se događa pri manjem broju putnika, otkazanim polascima i rastu nabavnih cijena. Tako prije prihvaćanja posla znate treba li promijeniti cijenu, program ili uvjete suradnje.
Prije novih ponuda utvrdite koliko treba ostati vašoj agenciji
Ako ste se prepoznali, dogovorite uvodni razgovor o Sustavu financijskog upravljanja.
Uvodni razgovor je besplatan i neobvezujući, a tijekom razgovora utvrđujemo tri stvari: kako danas upravljate financijama, kojim podacima već raspolažete i za koje odluke nemate dovoljno pouzdane financijske informacije.
Ako postoji osnova za suradnju, sljedeći je korak Procjena financijske zrelosti. U procesu procjene utvrđujemo što postojećoj financijskoj funkciji nedostaje, koje je elemente potrebno uspostaviti prije sljedeće sezone i gdje su najveći financijski rizici. Tek na temelju te procjene oblikujemo opseg trajne suradnje, pa prije odluke o angažmanu jasno znate koji problem rješavamo i što treba promijeniti.
Počnimo od odluke koja vam pred sljedeću sezonu stvara najviše neizvjesnosti: određivanja cijene programa, prihvaćanja nove grupe ili financiranja već ugovorenih putovanja.
Iduće godine možete ponovno odraditi velik broj grupa. Pravo je pitanje hoće li nakon pokrića svih troškova, tržišno primjerene naknade za vaš operativni rad i financiranja sljedeće sezone ostati planirana dobit i dovoljno raspoloživog novca da je možete isplatiti bez ugrožavanja likvidnosti.
Mario Veršić Osnivač, član uprave i savjetodavni partner u FINVERS d.o.o. Ima više od dvadeset godina iskustva u financijama, reviziji, procjenama vrijednosti i poreznim pitanjima. Kao prvi certificirani CEPA® u Hrvatskoj, pomaže vlasnicima donositi informirane i dugoročno održive odluke.